Spread cambiario: por qué el dólar que ves en pantalla no es el que recibes al cambiar o enviar remesas
El tipo de cambio que aparece en una pantalla o en las noticias casi nunca es el mismo que se aplica cuando cambias dólares o recibes una remesa. La diferencia se llama spread cambiario: la distancia entre el valor de referencia de una divisa y el precio al que realmente te la compran o te la venden, más los cargos que se suman en el camino. Entender esa diferencia es lo que permite calcular cuánto dinero llegará de verdad a tus manos.
Qué es el spread cambiario y por qué existe
El spread es el margen que cobra quien intermedia una operación de cambio. Un banco, una casa de cambio o una empresa de envíos compra divisas a un precio y las vende a otro más alto. Esa brecha cubre sus costos, el riesgo de que la cotización se mueva mientras tiene el dinero en su poder y su ganancia.
Por eso toda cotización tiene al menos dos caras: el precio de compra (lo que te pagan si entregas dólares) y el precio de venta (lo que pagas si quieres comprarlos). Quien ve solo un número, sin saber a cuál de las dos caras corresponde, tiene una lectura incompleta del mercado.
El spread no es ilegal ni anormal. Es parte del funcionamiento de cualquier mercado de divisas minorista. Lo que cambia de un lugar a otro es su tamaño y qué tan claro se muestra al cliente.
Tipo de cambio de referencia y tipo de cambio efectivo
Conviene separar dos conceptos que suelen confundirse. El tipo de cambio de referencia es el dato oficial o de mercado que sirve como punto de comparación: la TRM en Colombia, el dólar observado en Chile, el tipo de cambio interbancario en Perú y México, la tasa BCV en Venezuela o el dólar oficial en Argentina. El tipo de cambio efectivo es el que resulta después de aplicar el margen, las comisiones y los cargos de la operación concreta.
| Concepto | Qué es | Quién lo fija | Para qué sirve |
|---|---|---|---|
| Tipo de cambio de referencia | Valor oficial o de mercado del día | Banco central, entidad supervisora o mercado interbancario | Comparar y verificar si una oferta es razonable |
| Precio de compra | Lo que te pagan por tus dólares | La casa de cambio, el banco o el comercio | Calcular cuánto recibes al vender divisas |
| Precio de venta | Lo que pagas por comprar dólares | La casa de cambio, el banco o el comercio | Calcular cuánto cuesta comprar divisas |
| Tipo de cambio efectivo | Resultado final tras margen y comisiones | Se deduce de la operación completa | Conocer el costo real |
La referencia responde a la pregunta de cuánto vale el dólar. El tipo de cambio efectivo responde a otra, más útil para el bolsillo: cuánto me cuesta o cuánto me queda al hacer esta operación.
De dónde sale la diferencia entre lo que ves y lo que recibes
La brecha entre la referencia y el monto final no suele venir de un solo cargo. Se acumula en varias capas:
- Margen de compra y venta. Es la diferencia entre ambos precios, y suele ser el componente más grande.
- Comisión fija. Un monto por operación, sin importar el valor cambiado. Pesa mucho en importes pequeños.
- Comisión porcentual. Un porcentaje sobre el monto. Pesa más en importes altos.
- Cargos de bancos intermediarios o receptores. Aparecen sobre todo en transferencias internacionales y a veces se descuentan sin aviso previo.
- Redondeos. Pequeños, pero se repiten en cada operación y conviene tenerlos presentes si cambias con frecuencia.
- Impuestos locales. Según el país y el tipo de operación, pueden sumarse gravámenes sobre la transacción o la comisión.
Algunas empresas muestran un tipo de cambio aparentemente atractivo y compensan con comisiones visibles. Otras anuncian que no cobran comisión y trasladan el costo al margen. Ninguna de las dos fórmulas es mejor por definición: lo que importa es el resultado final.
Cómo calcular el costo real de una operación de cambio
La forma más fiable de comparar es mirar cuánto recibirías en total y contrastarlo con lo que habrías recibido al tipo de referencia. Se puede hacer en tres pasos:
- Calcula el monto teórico: tu importe multiplicado por el tipo de cambio de referencia del día.
- Calcula el monto real: lo que te ofrecen entregar, ya con comisiones y cargos descontados.
- Obtén la diferencia: monto teórico menos monto real, dividido entre el monto teórico. El resultado es el costo porcentual de la operación.
En fórmula: costo porcentual = (monto teórico − monto real) / monto teórico. Si el resultado es bajo, la oferta es cercana al mercado. Si es alto, estás pagando por conveniencia, rapidez o desconocimiento.
Este cálculo sirve igual para cambiar efectivo en una ventanilla, para una transferencia o para una remesa. Lo importante es comparar siempre el monto final entregado, no la cotización anunciada.
Qué pasa con las remesas y el tipo de cambio
En una remesa intervienen dos monedas y, con frecuencia, dos países con reglas distintas. El costo total depende de tres factores: la comisión de envío, el tipo de cambio aplicado y los posibles cargos de pago en destino.
Un detalle que muchos pasan por alto es que el tipo de cambio de una remesa suele fijarse en el momento del envío, no en el del cobro. Si el dólar se mueve mientras la transferencia está en tránsito, normalmente el monto ya está definido. Esto da certeza a quien envía, pero también significa que enviar un día u otro puede cambiar lo que recibe la familia.
También influye la moneda en que se entrega el dinero. Cuando el destinatario cobra en moneda local, alguien hace la conversión y la hace con su margen. Cuando cobra en dólares, la conversión ocurre después, al gastarlos o cambiarlos, y allí aparece otro spread. En ambos casos hay un punto de conversión; solo cambia dónde ocurre.
Hay tres preguntas que ayudan a evitar sorpresas antes de enviar:
- ¿Cuánto recibirá exactamente el destinatario en su moneda, con todo incluido?
- ¿El tipo de cambio queda fijado al confirmar el envío o puede variar?
- ¿Hay cargos adicionales en el punto de pago o en el banco receptor?
Cuándo se amplía el spread
El margen no es constante. Tiende a ensancharse en situaciones concretas:
- Alta volatilidad. Si la cotización se mueve rápido, quien intermedia se protege con un margen mayor.
- Fines de semana y feriados. Con el mercado interbancario cerrado, muchos operadores trabajan con la última referencia y añaden un colchón de seguridad.
- Montos pequeños o muy grandes. Los pequeños soportan más comisión fija; los grandes pueden requerir negociación y verificación adicional.
- Zonas turísticas y aeropuertos. Se paga la comodidad y la ubicación, normalmente con spreads altos.
- Restricciones cambiarias. Donde existen controles o mercados paralelos, la distancia entre precios puede ser mucho mayor y más cambiante.
Spread, brecha cambiaria y dólar paralelo, tres cosas distintas
Con frecuencia se mezclan estos términos. El spread es la diferencia entre compra y venta dentro de un mismo mercado. La brecha cambiaria es la distancia entre dos tipos de cambio distintos que conviven en un país, por ejemplo el oficial y el paralelo, el blue o el MEP en Argentina, o la tasa BCV y el mercado paralelo en Venezuela. El dólar paralelo, a su vez, es el precio al que se negocian divisas fuera del canal oficial.
Puede existir spread sin brecha, como ocurre en países con un solo tipo de cambio, y puede haber brecha con spreads pequeños en cada mercado. Confundirlos lleva a conclusiones erróneas: una brecha amplia no indica por sí sola que un operador esté cobrando de más, y un spread alto no implica que haya mercado paralelo.
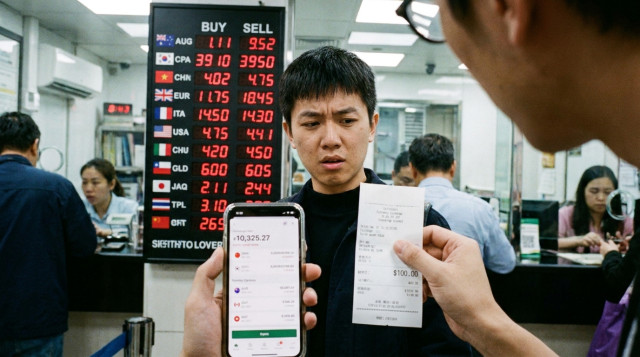
Cómo verificar la referencia antes de cambiar
Para saber si una oferta es razonable necesitas un punto de comparación confiable y del mismo día. Cada país tiene el suyo, y la fuente primaria suele ser el banco central o la entidad que publica la cifra oficial. En dolar hoy en Colombia, por ejemplo, encuentras la TRM vigente, y el mismo esquema de consulta aplica a los demás países hispanohablantes.
Antes de cambiar o enviar dinero, conviene consultar el dolar hoy de cada país y compararlo con las ofertas que tienes delante. Si la diferencia con la referencia es pequeña y estable entre varios operadores, probablemente estás ante un mercado competitivo. Si una sola oferta se aleja mucho de las demás, merece una pregunta antes de aceptarla.
Criterios para comparar opciones sin convertirlo en una apuesta
Elegir dónde y cuándo cambiar es una decisión práctica, no una inversión. Estos criterios ayudan sin necesidad de adivinar hacia dónde irá la cotización:
- Pide siempre el monto final. Que te digan cuánto recibirás o pagarás en total, por escrito si es posible.
- Compara al menos tres opciones el mismo día. Una cotización de ayer no sirve para decidir hoy.
- Revisa qué cuesta cada canal. Efectivo, transferencia, tarjeta y aplicación tienen estructuras de costo distintas.
- Ten en cuenta el plazo. Una opción barata que tarda varios días puede no servir si necesitas el dinero ya.
- Verifica la legalidad y la reputación del operador. Un tipo de cambio excepcionalmente bueno suele ser una señal de alerta, no una ganga.
- Evita cambiar por urgencia. Quien necesita el dinero en el último minuto acepta peores condiciones.
Si la necesidad no es inmediata, también es razonable dividir una operación grande en varias pequeñas. No se trata de acertar el mejor día, sino de reducir el riesgo de hacerlo justo en un mal momento.
Errores frecuentes al leer un tipo de cambio
- Comparar la cotización de compra de un lugar con la de venta de otro.
- Ignorar la comisión fija en importes pequeños.
- Dar por hecho que el tipo de cambio anunciado es el que se aplicará al confirmar.
- Aceptar la conversión automática de un cajero, un comercio o una tarjeta en el extranjero sin comprobar a qué tasa se hace; muchas veces conviene elegir pagar en la moneda local.
- Confundir una variación diaria de la referencia con un cambio en el costo de la operación: el spread puede mover tu resultado aunque la referencia casi no se mueva.
La referencia dice a qué precio se mueve el dólar; el spread dice cuánto cuesta realmente tocarlo. Quien aprende a medir esa distancia, en una ventanilla o en una remesa, toma decisiones más claras y con menos sorpresas en el monto final.
¿Te interesa conocer el tipo de cambio actual?
Consulta la cotización actualizada del dólar en los principales países de Latinoamérica o utiliza nuestro conversor de divisas.
Artículos relacionados
Dólar a Bs 11,89 este 29 de octubre: cómo cambiar con seguridad en Bolivia
Dólar hoy en Bolivia a Bs 11,89 (29/10/2026). Señales de alerta, pasos para cambiar con seguridad y cómo usar la tasa oficial como referencia.
Dólar hoy en México a 18,76 pesos: cómo calcular cuánto recibes o pagas al cambiar
El dólar hoy en México cotiza a $ 18,76 (29/10/2026). Tabla de conversión USD/MXN y cómo calcular el costo real al cambiar divisas.
Dólar hoy en Colombia jueves 29 de octubre: la TRM sube ligeramente a $3.143,04
El dólar hoy en Colombia cotiza con una TRM de $3.143,04 este jueves 29 de octubre. Conozca el movimiento, equivalencias y qué revisar antes de cambiar.